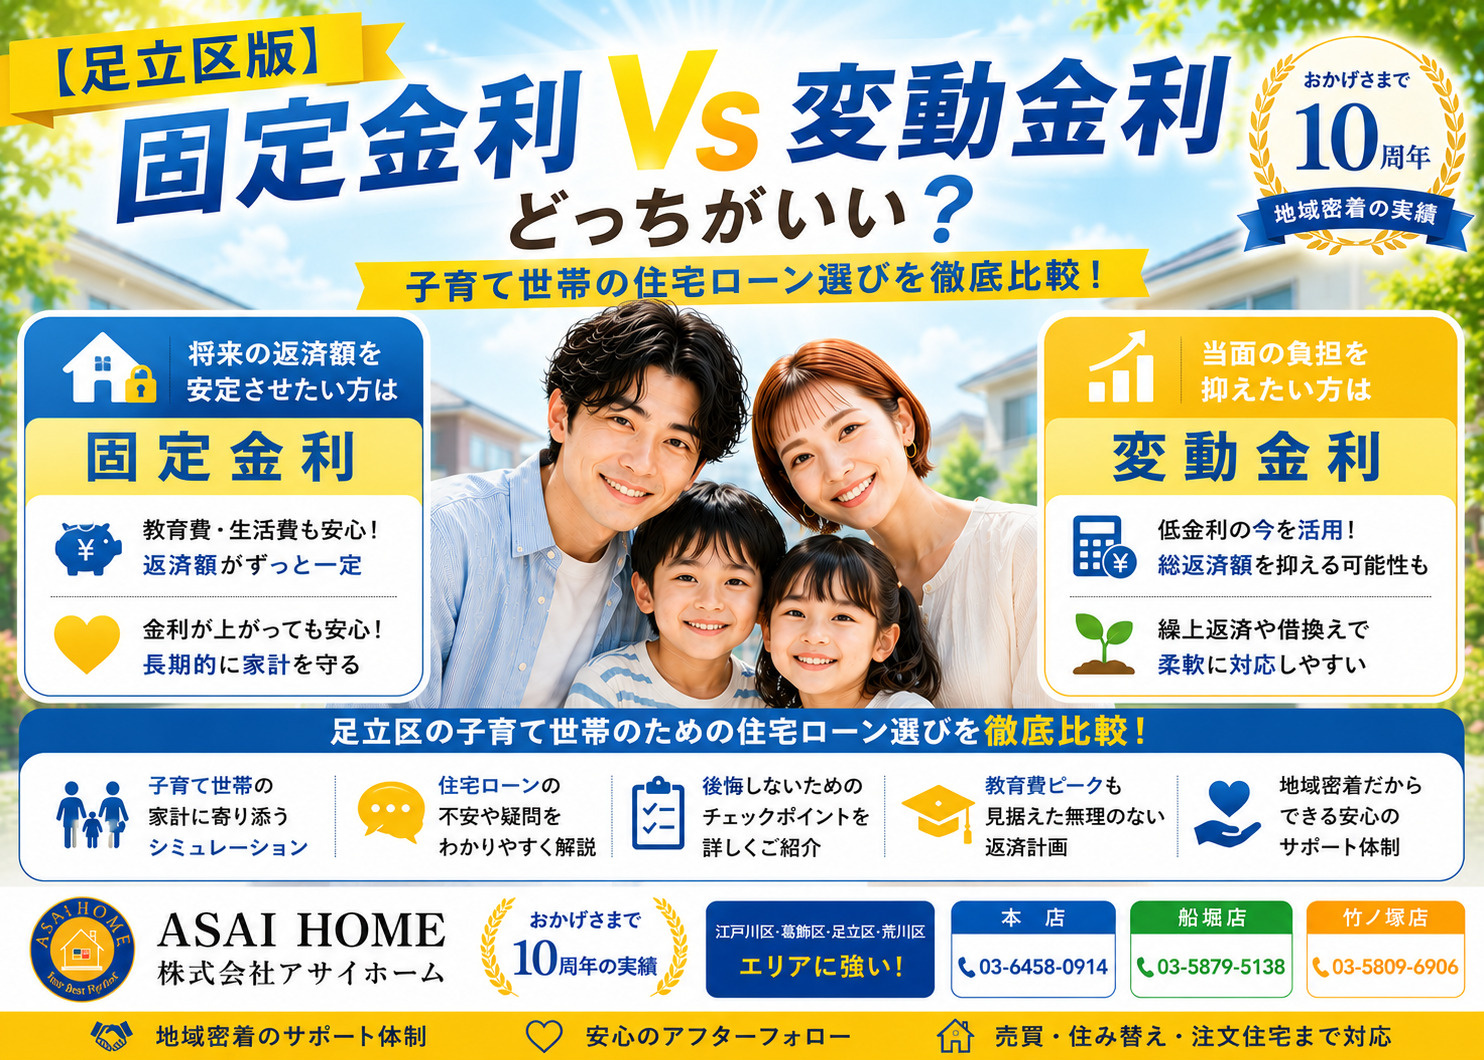
【足立区版】固定金利と変動金利どっちがいい?子育て世帯の住宅ローン選びを徹底比較!
足立区で子育て世帯として初めてマイホーム購入を検討し始めると、必ずぶつかるのが住宅ローンの選び方です。
中でも、固定金利と変動金利のどっちにするかは、家計に長く影響する大きなテーマになります。
しかし、金利タイプや返済方法の違いは専門用語も多く、何から理解すればよいのか分かりにくいものです。
そこで本記事では、初めての住宅ローンでも迷わず選べるように、足立区の家計事情や教育費の負担も踏まえながら、固定金利と変動金利の基本から比較のポイントまでをやさしく整理します。
この先の内容を読み進めることで、自分たちの暮らしに合った金利タイプをイメージできるようになるはずです。
足立区の子育て世帯が知るべき住宅ローン基礎
足立区で初めてマイホーム購入を検討する子育て世帯にとって、住宅ローンの仕組みを正しく理解することはとても重要です。
住宅金融支援機構の調査では、民間住宅ローン利用者の多くが長期の借入れを行い、金利タイプや返済方法の選択が家計に大きく影響していることが示されています。
まずは「元金」「利息」「金利タイプ」「返済期間」といった基本用語と、毎月の返済額がどのように決まるのかという仕組みを押さえることが大切です。
これにより、将来の家計の見通しを立てやすくなり、教育費や生活費とのバランスを取りながら、安心して住宅ローンを検討できる土台が整います。
次に確認したいのが、借入期間・返済方法・返済比率といった具体的な条件です。
国土交通省が公表している住宅ローンの解説資料では、返済期間を長くすると毎月の返済額は抑えられる一方で、総返済額は増えるという点が示されており、期間設定は慎重な検討が求められます。
返済方法には主に「元利均等返済」と「元金均等返済」があり、前者は毎月の返済額が一定で家計管理がしやすく、後者は当初返済額は多いものの総返済額を抑えやすい特徴があります。
また、年間返済額が年収に対してどの程度かを示す返済比率は、無理のない借入額を考えるうえで欠かせない指標です。
足立区では、教育関連施設への公的支出が区の歳出において一定の割合を占めており、子育て世帯にとって教育費は家計上の大きな負担になりやすいと考えられます。
近年は物価上昇の影響もあり、住宅金融支援機構の実態調査では、物価や住宅価格の上昇によって住宅取得計画を見直したという回答が半数を超えています。
そのため、住宅ローンの返済額だけでなく、教育費や生活費の増加余地も見込んだ家計シミュレーションを行い、家計全体で無理のない返済計画を立てることが大切です。
とくに子どもの進学時期など支出が増えるタイミングを意識しながら、将来の家計変化に耐えられる返済額かどうかを確認しておきましょう。
| 確認すべき項目 | ポイント | 子育て世帯の留意点 |
|---|---|---|
| 借入期間 | 月返済額と総返済額の両面確認 | 教育費ピーク時と完済時期の重なり確認 |
| 返済方法 | 元利均等か元金均等かの選択 | 当初返済額の負担感と将来の余力 |
| 返済比率 | 年収に対する返済割合の把握 | 物価上昇や収入変動への備え |
固定金利と変動金利の違いを子育て目線で整理
住宅ローンの金利タイプには、主に全期間固定型、一定期間のみ固定される固定期間選択型、情勢に応じて見直される変動金利型があります。
全期間固定型は返済終了まで金利が変わらず、返済額も原則として一定になります。
固定期間選択型は、当初の一定期間だけ金利が固定され、その後は変動金利型などに切り替わる仕組みです。
一方、変動金利型は基準金利や短期の市場金利の動きに連動して、定期的に金利が見直されることが特徴です。
子育て世帯にとって、毎月の返済額がどれくらい変わる可能性があるかは重要な検討材料になります。
全期間固定型は金利が高めに設定されることが多い一方、将来の金利上昇があっても返済額が変わらない安心感があります。
固定期間選択型は、当初期間の金利が全期間固定型より低く抑えられる場合があり、教育費が本格化する前の時期に返済額を安定させたいときに検討しやすいタイプです。
変動金利型は一般に金利水準が低く設定されやすく、借入当初の返済額を抑えやすい一方、将来の金利上昇により返済額が増えるリスクを伴います。
日本の住宅ローンでは、変動金利型の場合でも多くの金融機関が返済額の見直しを一定期間ごとに行う仕組みを採用しており、急激に返済額が跳ね上がらないような仕組みが設けられていることがあります。
ただし、金利上昇局面では元金の減り方が遅くなり、返済総額が増えるおそれがあるため、子育て世帯は家計の余裕度をしっかり見極める必要があります。
一方で、固定金利型は政策金利や長期金利の水準を織り込んだうえで金利が決まるため、借入時点で将来の金利上昇リスクを前もって織り込んだ形になります。
そのため、教育費や生活費が増える時期を見越して、どの程度の返済額の変動なら許容できるかを整理しながら、金利タイプを選ぶことが大切です。
| 金利タイプ | 主な特徴 | 子育て世帯への影響 |
|---|---|---|
| 全期間固定型 | 返済額が長期安定 | 家計管理がしやすい |
| 固定期間選択型 | 当初数年金利安定 | 教育費前の時期向き |
| 変動金利型 | 当初金利水準が低め | 将来の返済増加に注意 |
足立区の子育て世帯に合うのは固定金利か変動金利か
足立区で初めて住宅ローンを組む子育て世帯にとって、固定金利と変動金利のどちらを選ぶかは、家計全体を左右する重要な判断になります。
特に共働きか片働きか、世帯年収や預貯金の水準、今後の教育費の増え方などによって、無理のない返済ができる金利タイプは変わります。
そのため、現在の負担だけでなく、将来の収入や支出の見通しを具体的に整理したうえで、自分たちの状況により合う金利タイプを考えることが大切です。
まずは、世帯の働き方や貯蓄状況、教育費のピーク時期から、向き不向きを整理していきます。
共働きで安定した収入があり、毎月の家計にある程度ゆとりがある世帯は、変動金利を選ぶことで当初の返済額を抑えやすい傾向があります。
一方で、片働きや非正規雇用が多いなど収入変動の可能性が高い世帯は、返済額が一定となる全期間固定型の方が計画を立てやすくなります。
また、預貯金が多く、金利が上昇した際に繰上返済などで柔軟に対応できる世帯は、変動金利のリスクを取りやすいといえます。
これらの条件を踏まえて、自分たちがどのタイプに近いかを冷静に見極めることが重要です。
返済期間や借入額によっても、固定金利と変動金利の向き不向きは変わります。
返済期間が長く、借入額も多い場合は、長期的な金利上昇の影響を受けやすいため、返済額が一定となる全期間固定型を選ぶ安心感は大きくなります。
一方、返済期間を短めに設定し、繰上返済も積極的に行う予定であれば、当初の金利が低い変動金利を活用することで総返済額を抑えられる可能性があります。
ただし、どの金利タイプを選ぶ場合でも、家計に無理のない返済額の範囲に抑えることが前提となります。
| 世帯の状況 | 向きやすい金利 | 重視したい点 |
|---|---|---|
| 共働きで収入安定 | 変動金利重視 | 総返済額の圧縮 |
| 片働きで収入不安 | 全期間固定型 | 毎月返済額の安定 |
| 貯蓄多く余力あり | 変動金利検討 | 金利上昇時の対応 |
| 教育費負担が重い | 固定期間選択型 | 教育費ピークの安心 |
どちらの金利タイプを選ぶか迷う足立区の子育て世帯は、まず自分たちのリスク許容度を具体的に考えることが大切です。
毎月の返済額が多少増減しても、家計のやりくりで吸収できると考えるなら、変動金利の低い当初金利を生かす選択が合う場合があります。
一方で、教育費や将来の生活費を優先し、住宅ローンの返済額は長期間変わらない方が安心と感じるなら、全期間固定型や一定期間だけ固定される固定期間選択型が向いています。
いずれにしても、家計の数字を具体的に把握し、将来の見通しを家族で話し合ったうえで、自分たちが心理的に安心できる金利タイプを選ぶことが重要です。
足立区で安心して住宅ローンを組むための実践チェックリスト
足立区で子育てマイホームを検討する際には、住宅ローンを申し込む前に家計全体を丁寧に見直すことが大切です。
とくに教育費、保険料、老後資金への積立は、将来の家計を左右する大きな固定支出になります。
これらを整理したうえで、毎月いくらまでなら無理なく返済できるかを具体的な金額で把握することが重要です。
その上で、固定金利と変動金利のどちらを優先するか、家計の安定性と返済額の変動許容度から考えていくとよいです。
次に、金利タイプを選ぶ際には、家計の優先順位を整理しておくと判断しやすくなります。
教育費を最優先したい場合は、返済額が変わりにくい固定金利を重視する考え方があります。
一方で、短期的に返済額を抑え、その分を貯蓄や教育資金の積立に回したい場合は、変動金利を選びつつ、金利上昇に備えた予備資金を確保することが欠かせません。
どちらにしても、家計のどの支出を守りたいのかを家族で共有し、金利選択の基準をはっきりさせることが安心につながります。
また、繰上返済や借換えを前提にした計画を立てることも、足立区の子育て世帯には有効です。
共働き期間の収入が多い時期に繰上返済を行うことで、総返済額を抑えつつ、教育費が増える時期までに残高を減らすという考え方があります。
変動金利で借入れを行い、今後の金利動向や家計の状況を見ながら、必要に応じて固定金利に借換える方法も検討できます。
ただし、繰上返済や借換えには手数料がかかる場合があるため、金融機関の条件を事前に確認し、メリットと負担を比較して判断することが大切です。
| 確認項目 | 具体的な内容 | 重視するポイント |
|---|---|---|
| 家計の見直し | 教育費・保険・老後資金の整理 | 毎月返済可能額の把握 |
| 金利タイプ選択 | 固定金利か変動金利か | 返済額変動への許容度 |
| 繰上返済・借換え | 手数料や条件の事前確認 | 総返済額と家計負担の比較 |
最後に、足立区で子育てマイホームを実現するためには、信頼できる情報源からの最新情報を集めることが欠かせません。
住宅金融支援機構や国土交通省、全国銀行協会の情報を参考にしながら、住宅ローンの金利タイプや返済方法に関する基礎知識を整理しておくと安心です。
住宅ローン相談の場では、「教育費が増える時期の返済負担はどの程度か」「金利が上昇した場合の返済額はどこまで増えるか」「繰上返済や借換えの条件はどうなっているか」といった点を具体的に質問するとよいです。
このように事前準備を整えておくことで、足立区の子育て世帯でも、自分たちの家計に合った無理のない住宅ローンを選びやすくなります。
まとめ
足立区で子育てマイホームを検討する際は、「固定金利」と「変動金利」の違いだけでなく、ご家庭の収入の安定性や教育費のピーク時期まで見据えた返済計画づくりが大切です。
将来の金利変動にどこまで備えたいか、繰上返済や借換えの可能性をどう考えるかによって、最適な金利タイプは変わります。
当社では、家計の状況を丁寧にヒアリングし、無理のない返済シミュレーションを行ったうえで、固定か変動か「どっち」が合うかを分かりやすくご提案します。
まずは住宅ローンの不安や疑問をお気軽にご相談ください。
LINEのご相談が増えてます!!
→→→ 公式LINE
関連記事
▶【足立区の子育て世帯必見!住宅ローン審査の不安を減らす術を徹底解説!!】
▶【足立区・共働き】ペアローンと収入合算どっちが正解?失敗しない住宅ローンの選び方!
▶足立区の住みやすさと評判は?人気のお出かけスポットも徹底解説!!